Découvrir son domicile fracturé ou constater la disparition d’objets précieux provoque toujours un choc. Pourtant, dans ces instants difficiles, chaque minute compte. Savoir comment réagir avec méthode permet non seulement de faciliter le travail des enquêteurs, mais aussi d’optimiser vos chances d’obtenir une indemnisation rapide et juste de la part de votre assureur.
En quelques points
- En cas de découverte d’un cambriolage, il est impératif de ne pas entrer si les malfaiteurs semblent présents et de contacter immédiatement les forces de l’ordre via le 17.
- Il est crucial de sécuriser les lieux sans toucher aux indices pour l’enquête et de faire opposition immédiatement à vos moyens de paiement en cas de vol.
- Un inventaire précis des biens volés ou endommagés, appuyé par des photos et des factures, doit être constitué pour faciliter les démarches d’indemnisation.
- La loi impose de porter plainte dans un délai maximal de 48 heures après la découverte des faits, démarche réalisable en commissariat ou via des plateformes numériques dédiées.
- La déclaration de sinistre auprès de votre assureur doit impérativement être effectuée dans un délai de 2 jours ouvrés pour espérer une indemnisation.
- L’indemnisation dépend des garanties de votre contrat MRH et nécessite la constitution d’un dossier complet incluant le récépissé de plainte et les justificatifs de valeur des biens.
Les premières actions à mener immédiatement après la découverte
Face à un logement visiblement fouillé, la première réaction doit être la prudence. Il ne faut jamais entrer si l’on soupçonne que les cambrioleurs sont encore sur place, et il convient de composer sans attendre le 17, un numéro disponible 24 heures sur 24. Pour faciliter toutes ces démarches souvent stressantes, des solutions numériques comme MyRiposte permettent désormais de centraliser la déclaration de sinistre et la rédaction de plainte depuis un espace personnel sécurisé, sans avoir à se déplacer dans l’urgence. Les chiffres rappellent combien ce type de situation reste fréquent : en France, on dénombre plus de 1300 cambriolages et tentatives d’effraction chaque jour, et l’année 2021 a vu près de 2 millions de foyers touchés par ce type de sinistre. Contrairement aux idées reçues, la majorité des effractions surviennent en journée, puisque 80% des cambriolages ont lieu pendant que les habitants sont absents pour le travail ou les courses.
Sécuriser les lieux et alerter les autorités compétentes
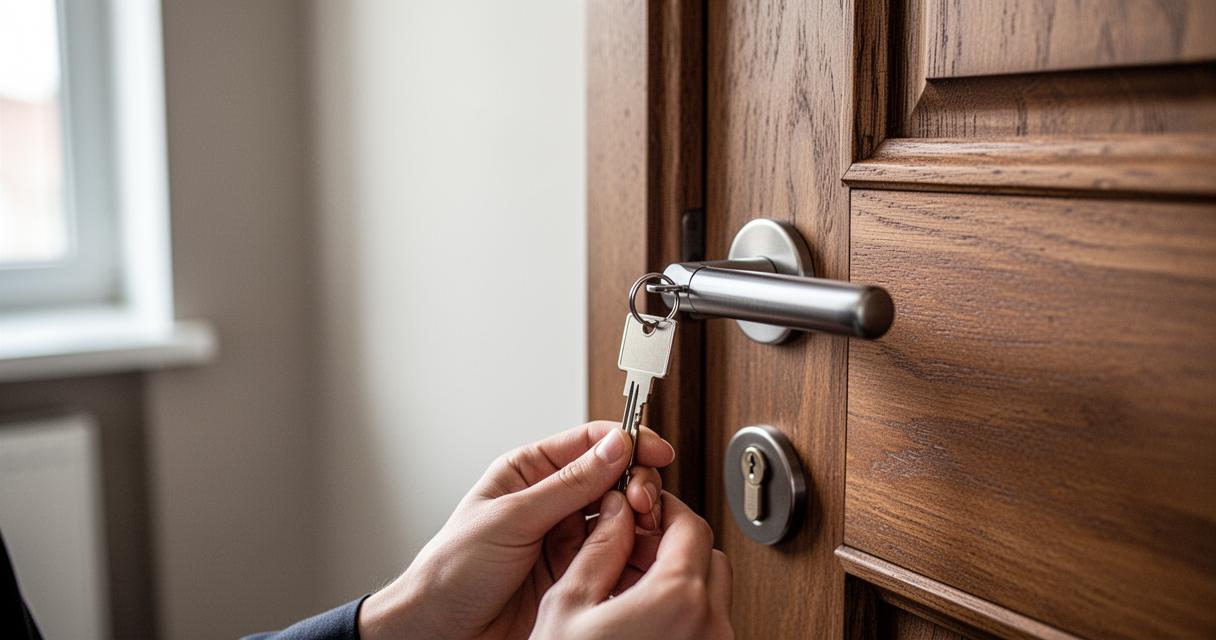
Une fois la zone jugée sûre, la priorité consiste à sécuriser physiquement le logement pour éviter tout nouveau passage ou intempérie qui pourrait aggraver les dégâts. Il est essentiel de ne toucher à rien avant l’arrivée des forces de l’ordre, car les indices laissés par les malfaiteurs sont précieux pour l’enquête. On sait que 64% des effractions se font par la porte d’entrée, et qu’un tournevis suffit parfois à forcer une serrure standard en seulement 1,18 seconde. C’est pourquoi il est vivement conseillé, une fois le sinistre passé, d’investir dans une serrure multipoints à mortaiser ou en applique, idéalement certifiée A2P avec une cuirasse de protection renforcée. Parallèlement, si des moyens de paiement ont disparu, il faut immédiatement faire opposition auprès de votre banque afin d’éviter tout usage frauduleux.
Dresser un inventaire précis des biens disparus ou endommagés
Avant même de songer à ranger ou nettoyer, il faut photographier systématiquement chaque pièce touchée et chaque objet manquant ou détérioré. Cet inventaire visuel constituera une preuve déterminante pour votre dossier d’assurance. Des outils comme l’application Cambrio Liste permettent d’ailleurs d’enregistrer en amont ses objets de valeur avec photo, ce qui simplifie grandement cette étape le jour venu. Pensez également à rassembler les factures d’achat, les garanties et tout document prouvant la possession et la valeur des biens volés, car ces pièces seront réclamées lors de la constitution du dossier d’indemnisation.
Les démarches administratives et déclarations obligatoires
Une fois les lieux sécurisés et l’inventaire réalisé, place aux démarches officielles, encadrées par des délais stricts qu’il ne faut surtout pas négliger sous peine de voir sa demande d’indemnisation rejetée ou retardée.
Porter plainte auprès des forces de l’ordre
La loi impose de déposer plainte dans un délai de 48 heures après la découverte du cambriolage. Cette démarche peut s’effectuer au commissariat en présentant une pièce d’identité, la liste détaillée des objets volés et les photos des dégâts constatés. Mais des plateformes numériques offrent désormais une alternative appréciable : des plaintes rédigées 24/7 sans nécessiter de déplacement, avec la possibilité de porter plainte directement auprès du Procureur de la République. Ces services proposent souvent un compte gratuit à 0€ sans abonnement ni frais cachés, avec un espace personnel illimité pour identifier tous ses biens et des données personnelles cryptées en France, l’application étant elle-même hébergée exclusivement sur le territoire national. La rédaction immédiate de la plainte permet ainsi de gagner un temps précieux dans une période déjà éprouvante.
Prévenir votre assureur et constituer votre dossier d’indemnisation
Parallèlement à la plainte, le sinistre doit être déclaré à votre assureur dans un délai légal de 2 jours ouvrés. Cette déclaration peut se faire en agence, par courrier recommandé, en ligne ou par téléphone, et certains outils permettent même de regrouper la déclaration de sinistre avec la plainte pour simplifier les démarches. Il est important de vérifier au préalable les conditions de votre contrat, car l’assurance vol n’est pas toujours incluse automatiquement dans une assurance habitation standard : le contrat de base couvre généralement l’incendie, les dégâts des eaux et la responsabilité civile, tandis que la garantie vol relève le plus souvent d’un contrat multirisques habitation, ou MRH. Ce dernier prend en charge les vols par effraction, escalade, menaces ou introduction clandestine, mais comporte aussi des exclusions typiques comme le vol commis par un membre de la famille, la négligence manifeste, ou encore les vols survenus après une inoccupation prolongée du logement de plus de 90 jours. Certains biens comme le mobilier courant, les objets de valeur, les biens sensibles ou les espèces peuvent également ne pas être garantis selon les termes du contrat.
Pour constituer un dossier solide, il faudra fournir le récépissé de plainte, les photos des dommages et les factures des biens volés. Une expertise n’est pas systématique mais peut être demandée par l’assureur selon l’ampleur du sinistre. L’indemnisation est calculée sur la valeur de remplacement, vétusté déduite, et son versement intervient généralement entre 1 et 3 mois après la déclaration. Si le montant proposé vous semble insuffisant, sachez qu’il reste possible de le contester dans un délai de 2 ans. Face à la complexité de ces démarches, disposer d’une rubrique assurance regroupant tous ses contrats et de conseils d’experts pour plus de sérénité peut faire toute la différence dans la gestion de ce type d’épreuve.
 Les formalités pour l’achat d’un bien immobilier
 Les étapes à suivre pour vendre sa maison
 Comprendre les rapports de diagnostic immobilier
 Tout savoir sur la gestion de copropriété en gestion immobilière
 Pourquoi et comment effectuer un diagnostic immobilier ?
 Les avantages des annonces immobilières en ligne
 Comment trouver facilement des bureaux a louer a Paris ?
 Pourquoi et comment estimer le prix son appartement ?
 Creer une Societe Civile Immobiliere : comment et pourquoi ?
 Avocat en droit de l’immobilier : role et avantages
 Les secrets pour estimer votre bien immobilier comme un professionnel
 Comment acheter un terrain sans notaire ? Les documents indispensables pour une promesse de vente
 Calcul des frais de notaire : Les étapes essentielles pour quitter l’indivision sereinement
 Modèle lettre rupture contrat agent commercial immobilier : guide complet pour protéger vos intérêts financiers
 Guide complet : tout savoir sur le déroulement du transfert de permis de construire pour éviter les faux pas
 Quel est le délai d’une lettre recommandée en 2026 ?